Rəsmi izahda dörd sözün heç biri yoxdur
İlin sonunda hesab mənfidir; oğurlanmış məbləğ bu günədək qayıtmayıb; iki il işlədilən platforma bir səhər çıxarışı dayandırıb. Həyatda bu üç hadisə eyni hissi verir, vergi sənədində isə hər birinin ayrıca yeri olmaya bilər.
!taxes.gov.az rəsmi səhifəsinin ekran görüntüsü: Kriptovalyuta üzrə əməliyyatlardan gəlirlər vergiyə necə cəlb olunur?{width=1280 height=720}
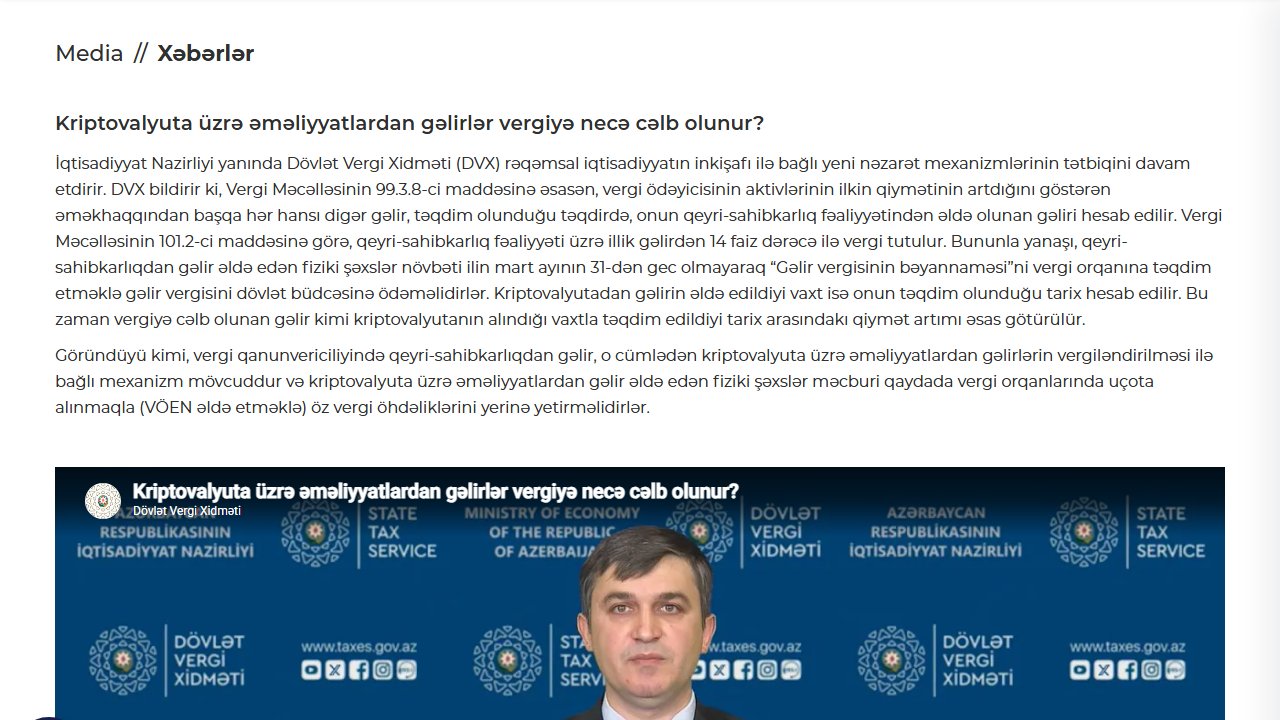
Ekran görüntüsü: taxes.gov.az rəsmi səhifəsi «Kriptovalyuta üzrə əməliyyatlardan gəlirlər vergiyə necə cəlb olunur?», 2026-09-07 tarixində götürülüb; cari rəsmi səhifə əsasdır.
Əvvəlcə rəsmi mətndə nə yazıldığına baxaq. Dövlət Vergi Xidmətinin kriptoaktivlərə dair açıq izahı fiziki şəxsin gəlirinin hesablanma əsasını kriptovalyutanın alındığı vaxtla təqdim edildiyi tarix arasındakı qiymət artımı kimi müəyyən edir, həmin gəliri sahibkarlıq fəaliyyəti ilə bağlı olmayan gəlir kimi qiymətləndirir və 14 faiz dərəcə göstərir.Mənbə
İndi isə orada nəyin yazılmadığına. Bu sayt 2026-09 tarixində həmin yazının tam mətnini söz-söz yoxlayıb: zərər, oğurluq, dələduzluq və platformanın fəaliyyətinin dayanması — dördündən heç biri mətndə görünmür, mənfi nəticənin necə işlənməsinə dair bir abzas da yoxdur.Mənbə Bu cümlə yoxlamanın öz nəticəsidir. Mənası budur ki, həmin yazı bu suala cavab vermir; cavab verməməklə “olmaz” deməyin isə eyni şey olmadığı aşağıdakı hər bölmədə işə düşəcək.
Fərq belədir. “Açıq mətndə izah verilmir” yalnız mətnə dair müşahidədir; oradan “icazə verilmir” nəticəsinə keçmək üçün qayda səviyyəsində ayrıca əsas lazımdır, həmin əsas isə burada bir dəfə də uydurulmayacaq.
Müraciət bir xətdir, bəyannamə başqa xətt
Hadisədən sonra ilk iş zərəri dayandırmaq və sübutu qorumaqdır. Addımların ardıcıllığı, orqanlar arasında səlahiyyət bölgüsü, habelə sənəd boşluğunu doldurmaq üçün saxta əməliyyat qeydi hazırlamağın yolverilməzliyi kripto dələduzluğundan sonrakı addımlar səhifəsində yazılıb; burada həmin prosedur təkrarlanmır.
Burada yalnız müraciət kanalları əlavə olunur. Daxili İşlər Nazirliyinin əlaqə səhifəsində 102 çağrı mərkəzi, e-xidmet.mia.gov.az elektron müraciət portalı, əvvəlcədən qeydiyyatla vətəndaş qəbulu (mia.gov.az/az/reception/) və +994 (12) 590 92 22 məlumat mərkəzi göstərilir.Mənbə Həmin səhifədə yazılmış bir cümlə də köçürülməyə dəyər: dövlət qurumları ilə ünsiyyət yalnız .gov.az domeni və HTTPS üzərindən aparılır.Mənbə Qurumun adından danışan saxta səhifələr kripto işlərində tez-tez rast gəlinir və kiberpolis belə hallar barədə açıq məlumat yayıb.Mənbə
Əsas sual isə bundan sonra başlayır: müraciət qeydə alınıb, iş nömrəsi əldə edilib — bunun gəlir vergisi bəyannaməsi üçün nəticəsi nədir? Bu tur üçün iki hadisəni bir-birinə bağlayan rəsmi ifadə tapılmadı. İş nömrəsinin cinayət prosesində öz mənası var, lakin “nömrə var, deməli bəyannamədə çıxılır” addımı rəsmi açıq səhifələrdə yazılmayıb və bu sayt onu özündən yazmır. Dəqiqləşdirmə üçün vergi orqanına yazılı sorğu göndərilməlidir.
Sübut tərəfi isə cavabı gözləmədən işə salına bilər. Hansı sənədlərin illər üzrə saxlanması, hansı sütunların lap əvvəldən qeyd olunması barədə vergi qeydlərinin saxlanması səhifəsinə baxın. Hadisə anında toplanmış material sonradan cavab hansı olursa-olsun əlinizdə qalır.
Səkkiz sual, bu tur üçün rəsmi cavab yoxdur
Oxucuların ən çox verdiyi sualları sadalayıb hər birinin statusunu göstərmək, təxminlə doldurulmuş, kənardan bütöv görünən yazıdan daha dürüstdür. Aşağıdakı səkkiz bənd bu versiyada yoxlanılmamış sayılır:
| Sual | Bu versiyada status |
|---|---|
| Kripto zərəri həmin ilin digər kripto gəlirindən çıxıla bilərmi | Yoxlanılmayıb; rəsmi açıq yazıda izah yoxdur, yazılı sorğu tələb olunur |
| Zərər növbəti illərə keçirilə bilərmi, neçə il | Yoxlanılmayıb; burada heç bir maddə nömrəsi verilmir, səbəbi növbəti bölmədədir |
| Oğurluq və ya dələduzluq zərəri xərc kimi çıxıla bilərmi | Yoxlanılmayıb; açıq səhifədə birbaşa izah yoxdur |
| Platforma bağlananda geri alınmayan aktiv üçün silinmə mexanizmi varmı | Yoxlanılmayıb; rəsmi mətndə belə mexanizmdən söz getmir |
| Müraciət qeydiyyatı və iş nömrəsi vergi nəticəsi yaradırmı | Yoxlanılmayıb; rəsmi mənbə iki hadisəni bağlamır |
| İl bütövlükdə mənfi və ya sıfır olanda bəyannamə verilməlidirmi | Yoxlanılmayıb; ən praktik sual budur və yazılı təsdiq tələb edir |
| Müxtəlif tokenlər arasında saldo aparıla bilərmi | Yoxlanılmayıb; açıq izah yalnız ayrıca təqdimetmənin qiymət artımından danışır |
| Sənəd itəndə (platforma bağlanıb, məlumat yoxdur) ilkin qiymət necə müəyyən edilir | Yoxlanılmayıb; rəsmi alternativ üsul göstərilməyib |
Səkkiz sətirdə eyni sözün təkrarlanması tənbəllik kimi görünə bilər, əslində bu turda verilə biləcək ən dəqiq cavabdır. Hər hansı sətir “olar” və ya “olmaz” ilə doldurulursa, yanında rəsmi mətnə istinad da olmalıdır; istinadsız doldurulmuş sətir isə iş sənədində ilk sualın qarşısında dayana bilmir.
Niyə burada maddə nömrəsi yazılmır
Azərbaycanda zərərin keçirilməsi mövzusundakı müzakirələrdə Vergi Məcəlləsinin müəyyən maddəsinə istinad edilir. Həmin maddənin nömrəsi burada verilmir və bunun iki səbəbi var.
Birincisi, bu tur üçün həmin müddəanın rəsmi mətni əldə olunmayıb. Yaddaşdan və ya ikinci əldən yazılan maddə nömrəsi peşəkar görünür, mahiyyətcə uydurmadır və oxucu yazının özündən bu fərqi görə bilmir. İkincisi, müddəa mövcud olsa belə, onun əhatəsinin yalnız sahibkarlıq fəaliyyəti ilə məhdudlanıb-məhdudlanmadığı, sahibkarlıq sayılmayan fərdi kripto gəlirinə şamil edilib-edilmədiyi ayrıca rəsmi mətn tələb edir. Bu iki şərtdən biri ödənmirsə, yazılan nömrə oxucunu yanlış istiqamətə aparır.
Məcəllənin tam mətni rəsmi hüquqi bazada maddə nömrəsi üzrə axtarılır, giriş isə Dövlət Vergi Xidmətinin Vergi Məcəlləsi səhifəsidir.Mənbə Özü yoxlamaq istəyən şəxs birbaşa orijinal mətnə baxmalıdır; ikinci əldən sitat əsas kimi götürülməməlidir, çünki hansısa maddənin fərdi kripto gəlirinə şamil edilib-edilmədiyinə yalnız orijinal mətn cavab verir.
31 mart hesabın mənfi olmasına görə sürüşmür
Müddət qazanc və zərərdən asılı deyil. İllik gəlir bəyannaməsi hesabat ilindən sonrakı ilin 31 martına qədər təqdim olunur; həm kripto izahında, həm də rəsmi müddət səhifəsində eyni tarix göstərilir.MənbəMənbə Kimin bəyannamə verməli olduğu isə ayrıca səhifədə kateqoriyalar üzrə sadalanıb: Azərbaycan mənbəyindən gəlir əldə edən və ödəmə mənbəyində vergisi tutulmayan fiziki şəxslər, habelə xaricdən gəlir əldə edən rezident fiziki şəxslər həmin siyahıdadır.Mənbə
Kriptoaktivin təqdim edilməsindən daxil olan ödəniş çox vaxt xarici platformadan və ya fiziki şəxsdən gəlir; belə halda yerli ödəmə mənbəyi vergini tutmur və öhdəlik şəxsin özündə qalır.Mənbə Lakin “il bütövlükdə mənfi olanda bəyannamə verilməlidirmi” sualına rəsmi açıq səhifədə birbaşa cavab yoxdur və bu yazı onu yuxarıdakı cədvəldə saxlayır.
Ehtiyatlı davranış müddətə riayət etmək, təsnifatı çətin hissəni sualla birlikdə aydın yazmaq və cavab gəldikdən sonra düzəliş etməkdir; öz mülahizəsi ilə “verməyə ehtiyac yoxdur” qərarı verən şəxs nəticəni özü daşıyır. Müddət artıq keçibsə, ayrıca ardıcıllıq var — gecikmiş bəyannamə üzrə addımlar səhifəsinə baxın.
Platforma bağlananda ən çətin sütun ilkin qiymətdir
Hesablama əsası iki tarixin qiymətinə söykənir. Platforma bağlananda çətinlik adətən təqdimetmə tərəfində deyil, alış tərəfindəki qeydlərin birlikdə yox olmasındadır. Əməliyyat tarixçəsi, mədaxil-məxaric siyahısı və fiat kanalının çıxarışı çox vaxt yalnız platformanın daxilində saxlanılır; hesaba giriş bağlananda bunların hamısı əlçatmaz olur.
Burada xırdalığa qədər konkret bir iş üsulu var: hesaba hələ girmək mümkün olduğu müddətdə əməliyyat tarixçəsini və aktiv görüntüsünü fayl kimi ixrac edib iki nüsxə saxlamaq, bir nüsxəni isə həmin platformanın hesabından tamamilə asılı olmayan yerdə — məsələn yerli diskdə və ayrıca oflayn nüsxədə — qoymaq. Bankdakı mədaxil və məxaric çıxarışı isə ayrıca bankdan istənilməlidir, çünki o, platforma ilə birlikdə itmir. Elan dərc olunandan sonra ixrac düyməsi çox vaxt artıq işləmir. Bağlanmadan sonra üzə çıxan qeyd boşluğunun necə doldurulacağı, hansı sütunun əskikliyinin hansı addımı dayandırdığı qeydlərin saxlanması səhifəsinin “Məlumat itibsə” bölməsindədir; bu bölmə isə yalnız bağlanmadan əvvəl görülə bilən ixracı və bank tərəfindəki izi əhatə edir.
Sənəd olmadıqda ilkin qiymətin hansı üsulla müəyyən ediləcəyi yenə yuxarıdakı yoxlanılmamış siyahıdadır. Təxmin düsturunun burada heç bir əsası yoxdur, bəyannaməyə təxmini rəqəm yazmaq da yolverilən yanaşma deyil: bəyannamədəki rəqəmin arxasında iş sənədi durmalıdır, iş sənədi isə xatirə ola bilməz. Ümumi rejim və VÖEN barədə Azərbaycanda kripto vergisi bələdçisi səhifəsi var.
Açıq sualı göndərilə bilən məktuba çevirmək
Səkkiz yoxlanılmamış bənd sonluq deyil, onlar sual şəklində göndərilə bilər. Yazılı sorğunun üstünlüyü ondadır ki, alınan cavabın özü iş sənədinin bir hissəsinə çevrilir və forum müzakirəsindən qat-qat möhkəm dayaq verir.
Yazarkən bir seçim qarşıya çıxır: səkkiz sualı bir məktuba yığmaq, yoxsa ikiyə bölmək. Bu sayt ikiyə bölməyə üstünlük verir — zərərin çıxılması və keçirilməsi bir qrup, oğurluq, platformanın bağlanması və ilkin qiymətin müəyyən edilməsi isə başqa qrupdur; faktiki şərait fərqli olduğuna görə hamısını qarışdırmaq ümumi bir cavab almaqla nəticələnir. Bunun əvəzi iki dəfə gözləməkdir. İmkan yalnız bir dəfədirsə, ilk sual “il bütövlükdə mənfi olanda bəyannamə verilməlidirmi” olsun, çünki qalan bütün addımlar ondan asılıdır.
Məktuba faktlar və suallar yazılmalıdır. Hadisənin tarixi, hansı aktivin söhbət mövzusu olduğu, əldə hansı sənədlərin olduğu, müraciət nömrəsi — varsa. Suallar isə “bəli” və ya “xeyr” ilə cavablana biləcək formada qurulmalıdır. Vergi orqanının yerinə nəticəni əvvəlcədən yazmaq lazım deyil; belə məktublara adətən nəzakətli ümumi izah qayıdır. Məktubun hansı quruma, hansı kanalla göndərilməsi və geri qaytarılmaması üçün necə yazılması barədə Mərkəzi Banka və Vergi Xidmətinə yazılı müraciət səhifəsinə baxın.
Üç tez-tez verilən sual
Kripto zərəri həmin ilin kripto gəlirindən çıxıla bilərmi? Bu tur üçün rəsmi cavab əldə olunmayıb. Dövlət Vergi Xidmətinin açıq izahı yalnız qiymət artımı və 14 faiz barədə yazır, çıxılmadan söz getmir.Mənbə Bu, “izah verilməyib” deməkdir və “icazə verilmir” ilə eyni deyil; hər iki ifadə bəyannaməyə düşmək üçün mənbə tələb edir.
Oğurluq baş verib və müraciət qeydə alınıb, zərər bəyannamədə çıxıla bilərmi? Yoxlanılmayıb. Nazirliyin kanalları müraciət və şikayətlə məşğul olur,Mənbə iş nömrəsi ilə gəlir vergisi arasında əlaqə quran rəsmi açıq ifadə isə tapılmayıb; bu sayt həmin əlaqəni özündən qurmur. Dəqiq cavab yalnız yazılı sorğu ilə alınır.
O il bütövlükdə zərərlə bağlanıbsa, bəyannamə yenə verilməlidir? Rəsmi açıq səhifədə bu suala birbaşa izah yoxdur. Bəyannamə kateqoriyaları səhifəsi gəlirin mənbəyini və verginin tutulub-tutulmamasını sadalayır,Mənbə müddət isə növbəti ilin 31 martıdır.Mənbə Yazılı cavab alınanadək bu bənd dəqiqləşdirilməli sual sayılmalıdır və öz qərarı ilə aradan qaldırılmamalıdır.
Bu yazı ümumi məlumat xarakteri daşıyır, vergi və ya hüquqi məsləhət deyil. Faktlar 2026-09 tarixində yoxlanılıb; yoxlanılmamış kimi qeyd olunan bəndlər üzrə vergi orqanının yazılı cavabı və ya ixtisaslı məsləhətçi rəyi əsas götürülməlidir.
İstinad mənbələri
- Azərbaycan Respublikasının İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidməti — Kriptovalyuta üzrə əməliyyatlardan gəlirlər vergiyə necə cəlb olunur? Dərc edilib: 2025-08-19 · Yoxlanıb: 2026-09-29
- Azərbaycan Respublikası İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidməti — Azərbaycan Respublikasının Vergi Məcəlləsi Yoxlanıb: 2026-09-05
- Azərbaycan Respublikasının İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidməti — Vergi bəyannaməsini təqdim edən şəxslər Yoxlanıb: 2026-08-09
- Azərbaycan Respublikasının İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidməti — Vergilərin ödənilməsi və bəyannamələrin təqdim edilməsi müddətləri Yoxlanıb: 2026-08-09
- Azərbaycan Respublikasının Daxili İşlər Nazirliyi — Əlaqə Yoxlanıb: 2026-09-06
- Azərbaycan Respublikasının Daxili İşlər Nazirliyi — Kiberpolis 1 milyon manatlıq kriptovalyutanı qanunsuz yolla ələ keçirən şəxsləri saxladı Dərc edilib: 2025-12-25 · Yoxlanıb: 2026-08-09